국민연금 임의가입과 임의계속가입은 둘 다 의무가입 대상이 아닌 사람이 스스로 신청해 보험료를 내는 제도입니다. 두 제도를 가르는 기준은 나이입니다. 임의가입은 18세 이상 60세 미만인 사람이 새로 가입하거나 가입을 이어가는 제도이고, 임의계속가입은 60세가 된 뒤 65세가 될 때까지 가입기간을 늘리는 제도입니다. 나이 말고도 결과를 바꾸는 조건이 있습니다. 임의계속가입은 예전에 보험료를 낸…
재테크
국민연금 추납 신청 절차와 분할납부 이자 계산법: 60회로 나누면 이자가 얼마나 붙을까
국민연금 추후납부(추납)는 실직, 사업 중단, 경력 단절 등으로 보험료를 내지 못한 기간의 보험료를 나중에 내고, 낸 개월 수만큼 가입기간을 인정받는 제도입니다. 신청은 현재 국민연금 보험료를 내고 있는 가입자만 할 수 있고, 최대 119개월까지 가능합니다. 보험료는 한 번에 내도 되고 최대 60회까지 나눠 내도 됩니다. 분할납부에는 1년 만기 정기예금 이자율 기준의…
균등배정과 비례배정의 차이, 공모주 청약금액은 얼마나 넣어야 할까?
공모주 청약에서 균등배정은 청약한 사람 수를 기준으로, 비례배정은 각 사람이 신청한 주식 수를 기준으로 주식을 나누는 방식입니다. 일괄청약방식이라면 최소 청약 요건을 충족한 뒤 돈을 더 넣어도 균등배정 기회는 같고, 추가로 기대할 수 있는 물량은 주로 비례배정에서 달라집니다. 따라서 소액으로 참여하려면 최소 청약 수량과 필요한 증거금을 먼저 확인하면 됩니다. 더 많은…
청년미래적금 2차 신청 일정과 달라진 절차, 소상공인·갈아타기 주의사항
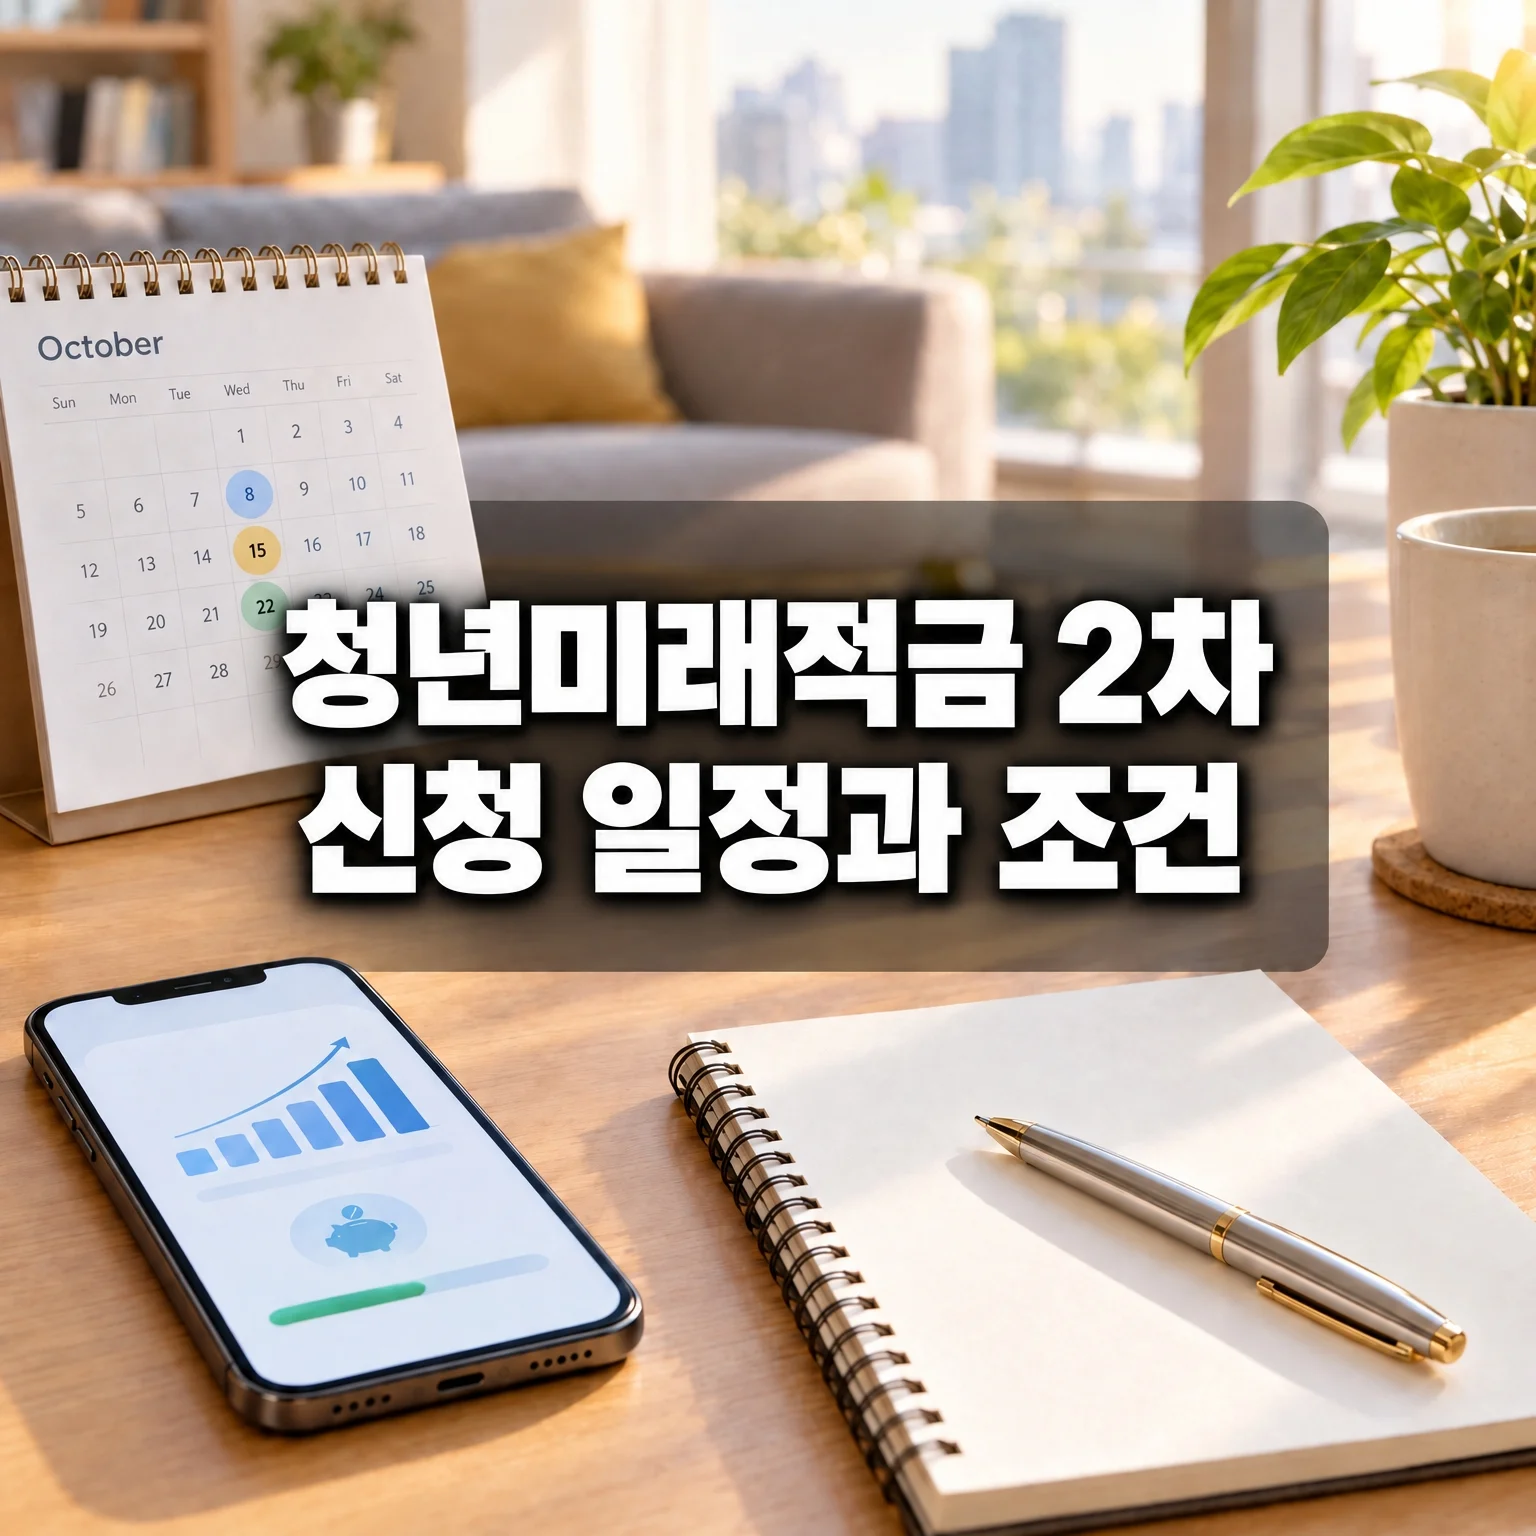
청년미래적금 2차 가입신청은 2026년 10월 7일부터 16일까지 진행됩니다. 다만 토요일·일요일·공휴일에는 신청할 수 없으며, 첫 이틀은 출생연도 끝자리에 따른 홀짝제가 적용됩니다. 심사를 통과하면 11월 16일부터 27일까지 별도로 계좌를 개설해야 합니다. 이번 모집에서는 신청자가 가입유형을 직접 선택하고, 최종 결과가 나오기 전에 사전심사 결과 확인과 이의신청을 할 수 있도록 절차가 보완됩니다. 소상공인은 신청…
한국 10년물 국채 금리 4.542% 급등, 한미 금리 격차 축소가 의미하는 것
한국 10년물 국채 금리가 2026년 9월 28일 오전 연 4.542%까지 오르면서 미국 10년물 국채와의 금리 격차가 빠르게 좁아졌습니다. 핵심은 한국 금리가 미국보다 높아졌다는 뜻이 아니라, 최근 1년간 한국 장기금리의 상승 속도가 상대적으로 더 빨랐다는 것입니다. 보도 시점의 미국 10년물 금리 5.211%와 한국 10년물 금리 4.542%를 단순 비교하면 격차는 0.669%포인트, 즉…