변동금리 대출의 이자 부담은 현재 대출잔액, 실제 적용금리, 다음 금리 재산정일, 상환 방식을 함께 확인해야 정확하게 파악할 수 있습니다. 기준금리 뉴스를 보는 것보다 내 대출금리가 언제 바뀌고, 그때 매달 얼마를 내야 하는지 확인하는 일이 먼저입니다. 점검 순서는 간단합니다. 은행 앱이나 대출약정서에서 현재 조건을 확인하고, 금리가 0.5%포인트 또는 1%포인트 높아지는 가정으로…
금리인하요구권
금리 3% 인상기 대처법 정리: 대출자 예금자 지금 할 일
기준금리가 연 3.00%로 올라선 지금, 대출자와 예금자가 각자 상황에서 점검할 실전 대응 순서를 정리했습니다. 금리인하요구권 활용, 변동·고정 판단 기준, 예금 굴리기까지 공식 창구를 기준으로 확인하세요. 대출 이자 명세서를 열어 보고, 지난달보다 숫자가 커진 걸 확인한 뒤 한참 화면만 들여다보신 적 있으실 겁니다. 뉴스에서는 금리가 또 올랐다는데, 정작 내가 지금 뭘…
가계부채 2000조 돌파, 변동금리 차주가 지금 확인할 대출 이자 대응법
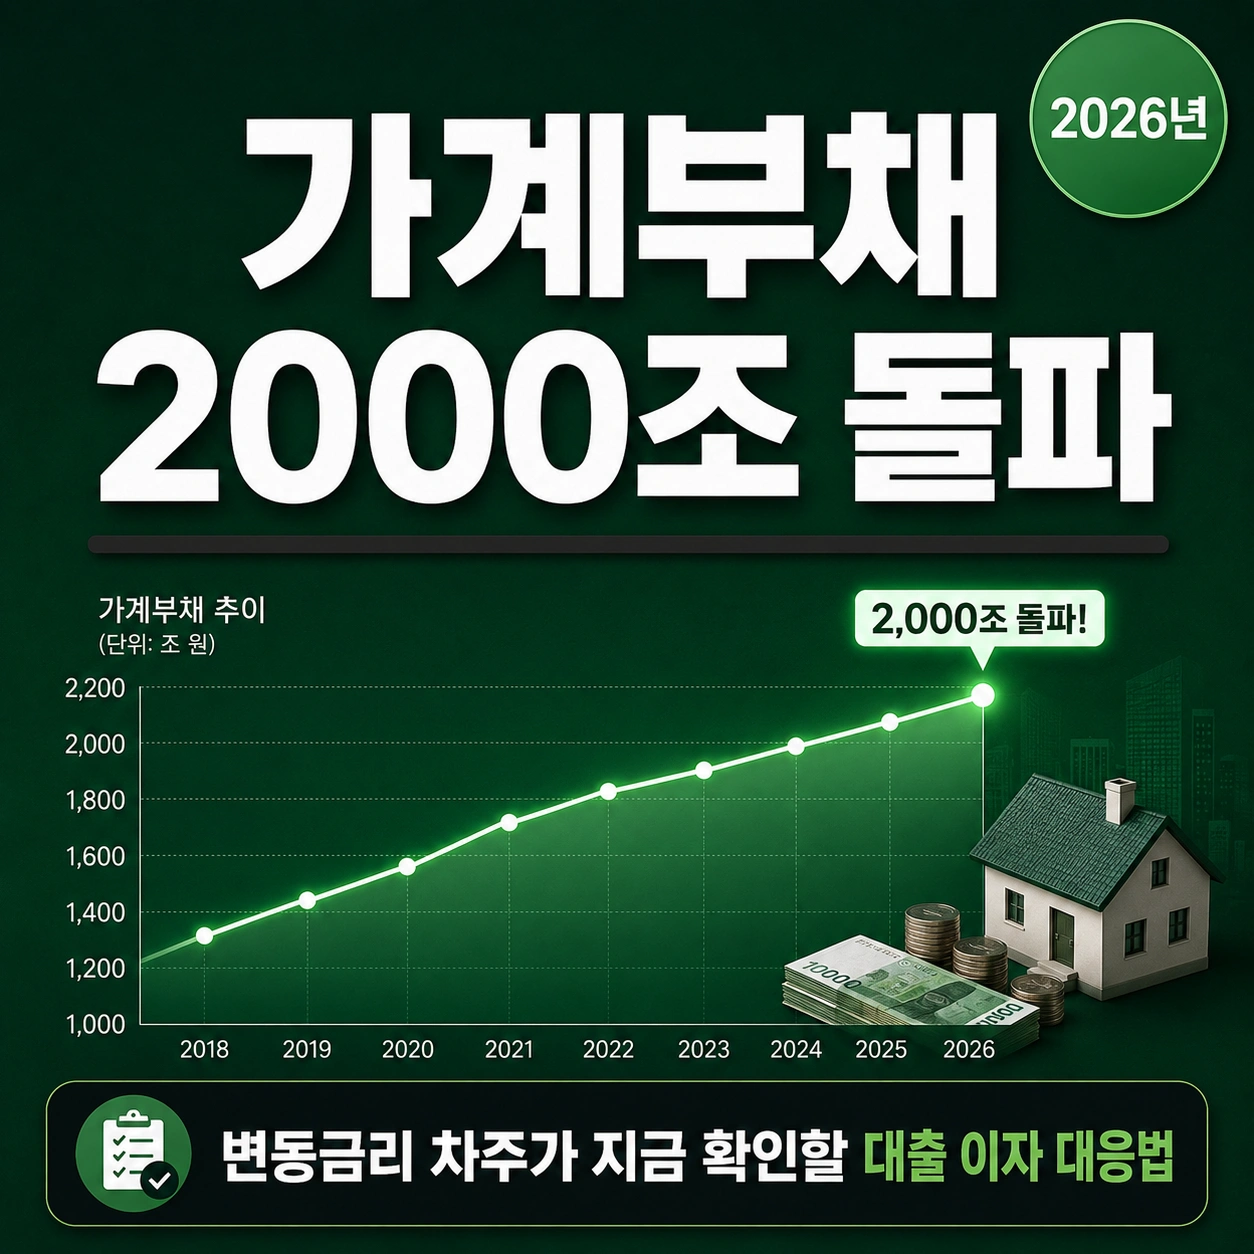
2026년 2분기 가계부채가 사상 처음 2000조원을 넘었습니다. 기준금리 인상기에 변동금리 차주가 이자 부담을 줄이는 방법과 스트레스 DSR 3단계 대출 한도 변화, 금리인하요구권 활용법까지 공식 자료 기준으로 짚어 드립니다. 매달 통장에서 빠져나가는 대출 이자를 확인할 때마다 마음이 무거워지는 분들이 많으실 겁니다. 집을 사거나 전세를 구하면서, 혹은 주식 투자에 보태면서 늘려 둔…
2026 기준금리 인상 주담대 이자 총정리 변동 고정 갈아타기 판단 기준과 자주 묻는 질문
2026년 7월 기준금리가 연 2.75%로 오르면서 주담대 이자 부담이 다시 화두가 됐습니다. 내 대출은 언제부터 오르는지, 3억 원을 빌렸다면 월 상환액이 얼마나 늘어나는지, 변동과 고정 중 무엇을 봐야 하는지 공식 자료 기준으로 정리했습니다. 직접 계산해 보니 차이가 컸습니다. 기준금리가 0.25%포인트 올랐다는 뉴스만 보면 체감이 잘 안 되지만, 대출 잔액 3억…
대출이자 연 120만 원 절세? 금리인하요구권 신청 조건과 놓치면 손해 보는 꿀팁

대출을 받을 때보다 연봉이 올랐거나 신용점수가 높아졌는데도 여전히 비싼 이자를 내고 계신가요? 합법적으로 은행에 대출금리 인하를 요구하여 가계 고정 지출을 줄일 수 있는 금리인하요구권의 자격 조건과 신청 절차, 그리고 거절을 피하는 실전 팁을 명확하게 정리해 드립니다. 매달 통장에서 빠져나가는 대출이자를 보며 한숨을 쉬는 분들이 많습니다. 처음 대출을 실행할 때는 직급도…