3개월 안에 사용할 돈이라면 사용 날짜와 중도 인출 가능성이 선택 기준입니다. 결제일이 확정되어 있고 만기까지 손대지 않을 돈은 3개월 정기예금이 유리할 수 있습니다. 반대로 사용 시점이 바뀔 수 있거나 일부라도 먼저 꺼낼 가능성이 있다면 파킹통장이 더 안전한 선택입니다. ‘3개월 안’이라는 표현이 반드시 ‘정확히 3개월 후’를 의미하지는 않습니다. 한 달 뒤…
 머니멘토
정기예금과 적금 이자 차이, 금리만 비교하면 틀리는 이유와 계산법
정기예금과 적금의 이자를 비교할 때는 표시된 연이율만 보면 안 됩니다. 정기예금은 목돈 전체가 가입일부터 이자를 받지만, 적금은 매달 납입한 금액마다 이자가 붙는 기간이 다르기 때문입니다. 같은 연 3.5%라도 1,200만원을 처음부터 예치하는 정기예금의 이자가 월 100만원씩 넣는 1년 적금보다 많을 수 있습니다. 비교의 핵심은 같은 만기, 실제 적용금리, 납입 시점, 세후…
30대 가장 종신보험 vs 정기보험 비용 차이와 2026년 선택 가이드
30대 가장에게 종신보험과 정기보험 중 어느 쪽이 적합한지 사망보장 구조와 월 납입액 격차를 대조해 봅니다. 자녀 독립 시기까지 집중 보장을 설계하는 기준과 해약환급금의 실질 가치 차이를 분석하여 가계 부담을 줄이는 합리적인 선택 기준을 정리합니다. 가족의 생계를 책임지기 시작한 30대 가장이라면 내가 부재했을 때 남겨질 가족을 위한 안전장치를 고민하게 됩니다. 가장의…
적금 표시금리와 실제 수익률이 다른 이유
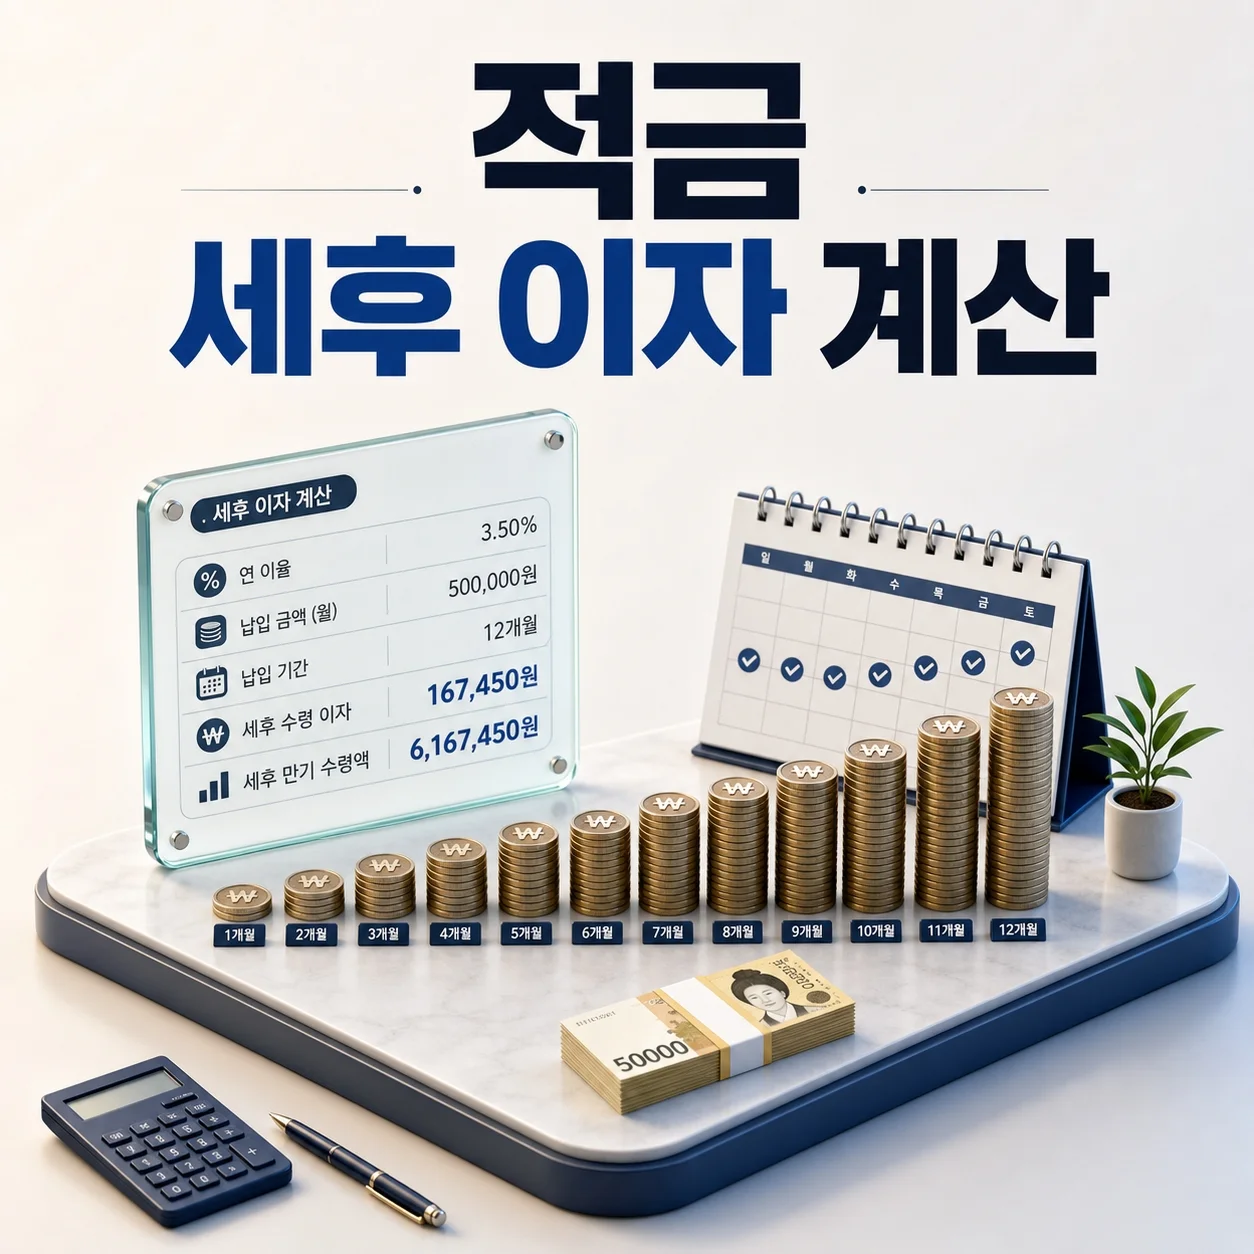
적금의 실제 세후 이자는 표시된 연 금리를 총 납입원금에 그대로 곱해서 계산하지 않습니다. 매달 납입한 돈마다 이자가 붙는 기간이 다르기 때문입니다. 일반과세 정액적립식 단리 상품이라면 먼저 납입 회차별 세전 이자를 합산한 뒤, 통상 이자소득세와 지방소득세를 합한 15.4%를 차감해 예상 세후 이자를 계산할 수 있습니다. 예를 들어 매달 50만원씩 12개월 동안…
토스뱅크 키워봐요 31일적금 금리·조건·실제 이자 계산
토스뱅크의 ‘키워봐요 31일적금’은 31일 동안 매일 최대 5,000원을 저금하면 최고 연 10% 금리를 받을 수 있는 초단기 적금입니다. 다만 연 10%는 한 달 동안 원금의 10%를 이자로 준다는 뜻이 아닙니다. 매일 5,000원씩 넣어 원금 15만5,000원을 채워도 단순 계산한 세전 이자는 약 679원, 일반과세 15.4%를 적용한 세후 이자는 약 575원입니다. 따라서…